消费贷贴息5000,别漏这一栏
9月3日,商务部新闻发布会上介绍《关于推动商品消费扩容升级的实施意见》,20条举措里有一条跟每个人的钱包直接相关:用好个人消费贷款贴息政策。
这条政策不是新出的,去年9月就开始执行,今年升级过两轮。但真去用的人不多,用到位的更少。原因不在于政策复杂,在于省钱的那一步,根本不在申请环节,而在签字环节。
先把账算明白,再讲卡在哪。
财政替你付的那部分利息
年贴息比例是1个百分点,按实际用于消费的贷款本金计算,而且有个上限:最高不超过贷款合同利率的50%。
换成大白话。贷10万块钱装修,年利率4%,一年利息本来是4000元。财政承担1个百分点,也就是1000元,自己实付3000元。利率越低,这个"50%封顶"越容易踩到——如果合同利率本来就不到2%,那就按合同利率的一半贴。
额度上限今年8月1日提过一次:单家银行每人每年从3000元提到5000元(财政部等部门8月21日《关于进一步做好财政金融协同促内需政策有关事项的通知》)。多家银行的额度互不占用,在工行贴满5000元,在建行还能再贴5000元。
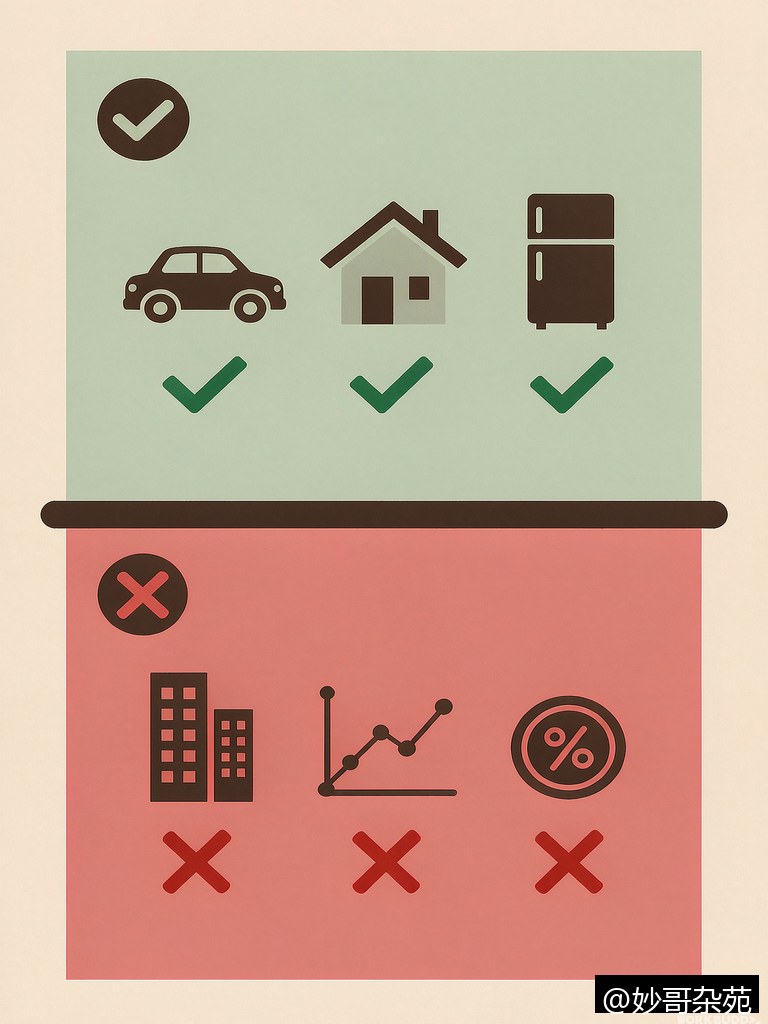
范围也放宽了。最早的方案只认普通消费贷,单笔5万元以上还限定在家用汽车、养老生育、教育培训、文化旅游、家居家装、电子产品等几个领域。今年1月的优化通知把这些领域限制全取消了,信用卡账单分期也纳入进来;8月这轮又从"账单分期"扩到专项分期、消费分期、预借现金分期等各类分期产品。经办机构从一百来家扩到近400家,评级3A及以上的城商行、农商行、民营银行、外资银行都进来了。
听着是不是挺顺?问题就出在"顺"这个字上。
贴息是自动的,资格不是自动的
这是整件事里最容易漏的一环。
按多家银行的执行规定,享受贴息的前提是和银行签署贴息补充协议,而且每张信用卡需单独签署。人民网今年4月的评论专门点过这个细节:消费者如果不了解这条规定,只给其中一张卡签了协议,却用另一张卡刷卡分期,很可能一分钱贴息都拿不到。
系统认的是那张签过字的卡,不是你这个人。
好消息是,这一步不用跑网点。之前办贷款时勾选过授权的,系统自动适配新标准,上限自动提到5000元,不用重签;当初没勾选的,去手机银行找贴息专区在线补签就行,也不用重新办贷款。但没签的卡,就是没有。
— 哪些能贴、哪些不能贴 —
分期是长期的,贴息是短期的
第二个坑,藏在时间差里。
政策执行到2026年12月31日。各家银行公告的表述是:政策实施期内新办理的分期业务,且于政策实施期内生成的各期账单,才可以享受贴息。
把这两句放一起看,意思就变了。9月办一笔24期的分期,2026年只剩下9、10、11、12四期账单落在政策期内,能贴的只有这四期;跨到2027年的那二十期,按原利率照付,一分不减。
很多人心里算的是"这笔分期全程打了个折",等账单出来才发现只便宜了开头几个月。这不是银行算错了,是政策本来就有截止日,只是没人主动提示这笔账该怎么分段看。
所以要办的,越早办越划算;已经办好长期分期的,别指望后面的期数还能贴。
骗子卖的,恰恰是你免费就能拿到的东西
第三个坑最狠,因为它挑的是懂政策的人下手。
贴息业务全程免费。工商银行、中国银行、建设银行、农业银行、邮储银行的口径完全一致:除贷款利息和分期息费外,不收取任何其他费用,从未委托官方渠道以外的任何机构和个人代为办理。上海市委金融办8月27日转发的提示更直接:任何以经办银行名义收取中介费、手续费、代办费的行为,均属诈骗。
这种骗局的精明之处在于,它不需要编造一个假政策。政策是真的,文件查得到,银行APP里也确实有这个入口,所以接到电话的人第一反应不是怀疑,是"替你省事"。骗子卖的从来不是贴息,是"你动动手指本来就能免费拿到的那笔钱"。
判据只有一条,简单到不用记别的:要钱的、要验证码的、要你提供身份证和银行卡照片的,全是假的。正规的贴息不需要你交任何材料,也不需要任何人代办。
— 四步办完,一分钱不花 —
一个点的折扣,不构成借钱的理由
多说一句。
把这笔账摊开看:贷10万,一年省1000元。为了省这1000元去背10万块钱的债,是把"打折"当成了"便宜"。贴息降低的是成本,没有降低风险——本金一分没少,该还的还是那么多,只是利息少付了一点。
还有几条硬约束,触碰了不仅拿不到,已经拿到的还要退回去,严重的进征信:资金不能流入购房、炒股、理财、生产经营等非消费领域;不能有虚假交易、虚构交易背景;找中介"包装贷"、当"职业背债人"这类操作,银行查到就追回贴息并按规定记入个人征信。此外,分期期间发生逾期还款或者消费退款的,对应部分也不予贴息,中国银行公告里还写明,已享受的有权扣减或追回。
现在该做的四件事
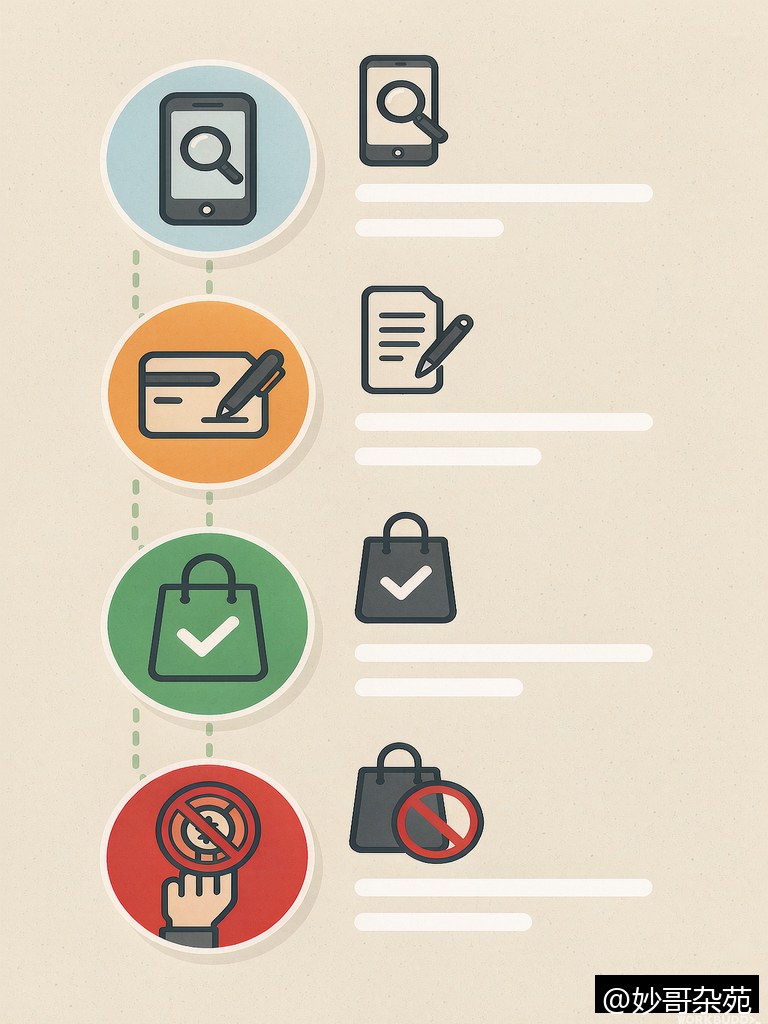
第一,打开每家常用银行的手机银行,搜"贴息",看有没有补充协议入口,有的话签掉。已经签过的确认一下上限有没有自动提到5000元。
第二,把准备做分期的那张卡单独签一遍,别默认签过一张就等于都签了——一卡一签,这里没有"默认"这回事。
第三,只用于真实消费,资金别绕道进楼市股市。银行会跟踪贷款实际使用情况。
第四,全程不花一分钱。任何人以任何名义要收费,直接挂断。
政策到年底截止,2027年之后还延不延长,目前没有定论。能拿的这几个月,别因为漏签一栏而白白错过。
关注「妙哥杂苑」,把这条转给正准备装修、买车或者做分期的人,能替他省下一笔实打实的利息。
全网热搜选题 × 基层视角解读,不造概念,只接地气。
 浙公网安备33039402026014号