犹豫期入法,买保险能反悔了
被推销买过保险的人,多半经历过这一幕,签字的时候觉得"就当存钱",回家翻合同越看越不对劲,想退,客服说"过了犹豫期只能退现金价值",一算损失好几千。
2026年9月4日,金融监管总局发布《中华人民共和国保险法(修订草案征求意见稿)》,公开征求意见为期一个月。这是保险法自1995年施行、2009年修订以来的首次全面大修,草案共8章214条(现行8章185条)。里面跟普通人钱包直接相关的,至少有四条。
先说一个大背景,这轮修法的主线是"以消费者为中心",把过去只在监管文件和行业惯例里的做法,一条条往法律层面抬。
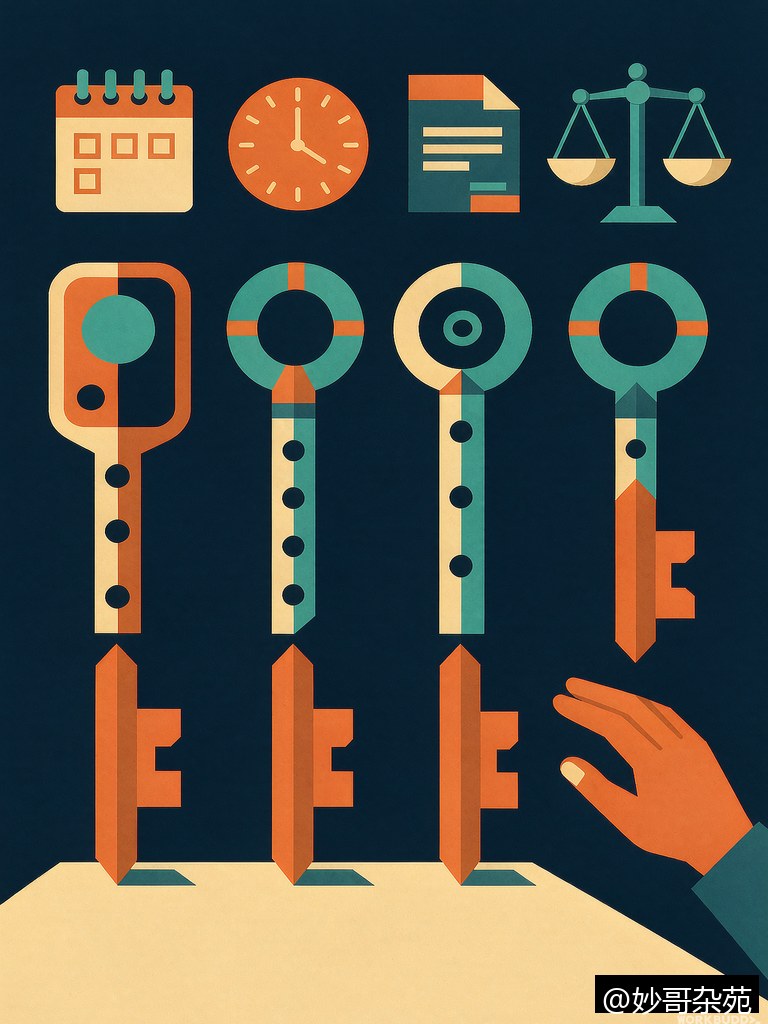
— 保险法大修,消费者多了四把钥匙 —
第一处,犹豫期第一次写进法律
这是变化最实在的一条。
修订草案规定,保险期间超过一年的人身保险合同,应当设置犹豫期,自签收保单起不少于20日,投保人在犹豫期内有权解除合同,保险人应当及时退还保险费。
以前犹豫期只存在于监管规范性文件和合同条款里,效力层级低。退保纠纷打官司,法院把犹豫期当"参考"。现在入法了,犹豫期成了法定权利,保险公司不能通过合同条款把它缩短或者排除。
还有一处细节很多人没注意,犹豫期内退保,退的是"保险费",不是"现金价值"。这两个词的差额,在大额保单里是很大一笔钱。现金价值往往远低于已交保费,尤其是在投保头几年。
签完字那20天,是法律给你留的完整反悔期。
第二处,免责条款的"射程"扩大了
这一条更隐蔽,但对打官司影响很大。
修订草案把保险公司必须"提示并明确说明"的条款范围,从"免除保险人责任的条款"扩大到"免除或者减轻保险人责任等重大利害关系条款",与《民法典》第496条完全衔接。
以前容易被绕过去的那些条款,现在大概率也要履行说明义务了,等待期条款(生效后30天或60天内出险不赔)、免赔额条款、比例赔付条款、就医医院限制条款(比如"须在二级及以上公立医院就诊才能赔付")。
法律后果也更明确了,保险公司没作提示、没按要求明确说明,致使你没注意或没理解这些条款的,你可以主张该条款不成为合同的内容。
换成人话,合同里藏着对你不利的小字,如果销售时没专门讲过,你可以主张那一条不算数。
第三处,索赔诉讼时效从两年变成三年
这一条解决的是"拖着拖着就没救了"的麻烦。
修订草案把人寿保险、年金保险以外的其他保险的保险金请求权诉讼时效,统一调整为三年,与《民法典》的普通诉讼时效保持一致。
以前人寿险是5年、其他险种是2年,两个标准并存,争议不少。实践中很多消费者跟保险公司走完协商、复核、投诉一整套流程,两年就过去了。现在多了这一年,不是多给时间磨,是多给了维权的余地。
第四处,交了钱还没承保的那几天,出事也算数
这条针对的是"核保期"的真空地带。
修订草案新增,保险人接受投保申请并收取保险费,尚未作出是否承保的意思表示时发生保险事故,符合承保条件的,视为保险合同成立。
以前这一段没有明确法律规定,全看保险公司核保快慢。现在规则统一了,只要符合承保条件,交钱之后、正式承保之前的那段时间,出事也要赔。
对消费者来说,这是在堵"拖着不核保"的空子。
这四条放在一块看,指向同一个方向,保险合同天然存在信息不对称,条款全是专业术语,销售话术真假难辨,消费者处于弱势。修法要做的,就是把天平往回挪一点。
犹豫期是给你反悔的时间,免责条款说明义务是逼他们把话讲清楚,三年时效是给你留足维权的余地,核保期规则是堵住拖延的空子。四条都是程序上的保护,不改变"买了就得保"这个前提,但改变了"出事之后谁说得算"的格局。
— 犹豫期内退的是保险费,不是现金价值 —
现在该做的四件事
第一,买长期保险,一定问清犹豫期从哪天起算。签收保单的当天开始计时,不少于20天。别把"签合同那天"当成起点,犹豫期是从收到保单那天算的,中间可能隔了好几天。
第二,签收保单后的20天,是唯一能全额退的时间窗口。过了犹豫期再退,退的是现金价值,前几年的损失往往远超想象。有疑虑就在这20天内提出来,别拖。
第三,合同里的小字条款,重点看三类,多久之内出险不赔(等待期)、看病的医院有什么限制、赔的时候有没有免赔额或按比例算。这几条最容易在理赔时出问题,销售也最容易一笔带过。
第四,销售过程中的承诺,尽量留痕。微信聊天记录、通话录音、产品页截图,这些在"保险公司有没有履行说明义务"的争议里,是最直接的证据。
修法还在征求意见阶段,最终条文可能调整,但方向已经很清楚了,过去保险消费者的权利主要靠监管文件撑着,现在开始往法律层面落。
对普通人来说,不需要懂保险法,只需要记住一件事,签收保单之后的那20天,是法律给的。用好它。
关注「妙哥杂苑」,把这篇转给最近被推销保险、或者手上已经有保单在犹豫要不要退的朋友。
 浙公网安备33039402026014号